Un relevamiento del CEPA expone cómo la bancarización informal empuja al endeudamiento a jóvenes y familias golpeadas por la crisis. A pesar de registrar índices globales menores al promedio nacional, casi 100 mil personas en la provincia cayeron en la categoría de deudores «irrecuperables».
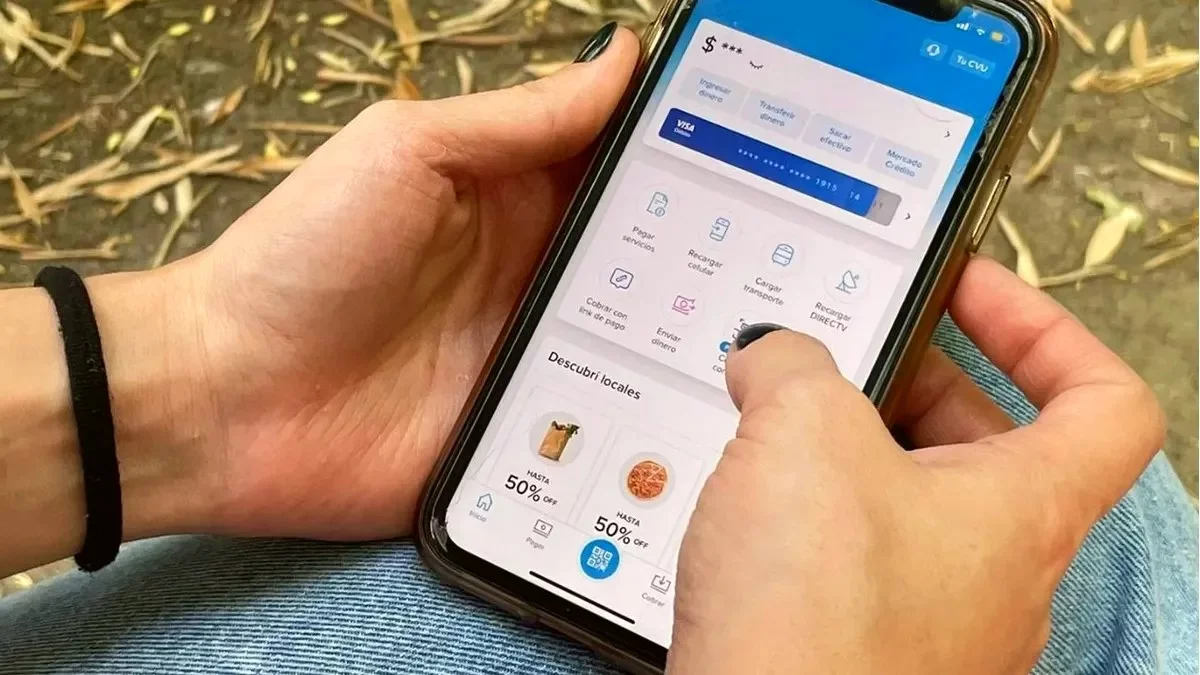
El espejismo de los números macroeconómicos vuelve a chocar contra la realidad cotidiana del bolsillo familiar. Aunque Entre Ríos ostenta un índice de morosidad crediticia del 13,0% —por debajo de la media nacional del 15,7%—, la radiografía detallada del endeudamiento revela una problemática estructural: la rápida expansión de las billeteras virtuales está funcionando como una puerta de entrada al ahogo financiero de miles de hogares.
De acuerdo con un informe elaborado por el Centro de Economía Política Argentina (CEPA) con datos al segundo semestre de 2026, la provincia suma un total de 154.465 deudores en situación irregular. Sin embargo, el dato central y más crítico surge al desglosar los acreedores: más del 60% de los morosos entrerrianos —exactamente 96.102 personas— pertenecen de manera exclusiva al segmento de los Proveedores No Financieros de Crédito, conocidos popularmente como billeteras virtuales.
Mientras que la morosidad en el sistema bancario tradicional se ubica en un acotado 8,5% en el territorio provincial, en las plataformas digitales el incumplimiento trepa al 32,9%. El fenómeno expone un patrón claro: los sectores de menores ingresos, jaqueados por la pérdida del poder adquisitivo y sin acceso al crédito bancario formal, apelan a financiamientos de menor escala pero con tasas y condiciones que terminan siendo insostenibles. En Entre Ríos, la deuda promedio en estas plataformas alcanza los $1.205.810, superando incluso la media del país.
La juventud en la mira del endeudamiento
El cruce de datos por rango etario confirma que la masa crítica de morosos se concentra en la población económicamente activa. El 69,6% de las personas con deudas irregulares tiene entre 25 y 54 años, siendo el segmento de jóvenes adultos (25 a 34 años) el más golpeado, con 43.078 personas registradas en mora.
Las cifras reflejan el peso del crédito de consumo inmediato utilizado para financiar gastos cotidianos:
- De 18 a 24 años: 15.586 deudores.
- De 25 a 34 años: 43.078 deudores.
- De 35 a 44 años: 37.488 deudores.
- De 45 a 54 años: 26.958 deudores.
- De 55 a 64 años: 15.814 deudores.
- De 65 años y más: 15.532 deudores.
Un agujero negro de insolvencia irrecuperable
Lejos de tratarse de un atraso transitorio en los pagos, las métricas del Banco Central que recoge el CEPA encienden las alarmas sobre la gravedad del problema. En Entre Ríos, 98.527 deudores —más del 63% del total provincial— se encuentran catalogados en «Situación 5», la categoría reservada para deudas directamente consideradas irrecuperables. En tanto, 35.448 personas están en Situación 4 (alto riesgo de insolvencia) y solo 20.494 figuran en Situación 3 (riesgo medio).
El escenario evidencia que el financiamiento digital no está actuando como una herramienta de inclusión ni de salvataje económico, sino como un engranaje de insolvencia crónica. Tras la promesa de liquidez inmediata a un clic de distancia, miles de familias entrerrianas terminan atrapadas en un circuito de incobrabilidad permanente frente al silencio y la falta de regulación sobre las plataformas financieras.